- Accueil
- Nos actualités
- Nos conseils
- 7. Charges, impôts et taxes : ce que le bailleur peut refacturer
7. Charges, impôts et taxes : ce que le bailleur peut refacturer
22-06-2026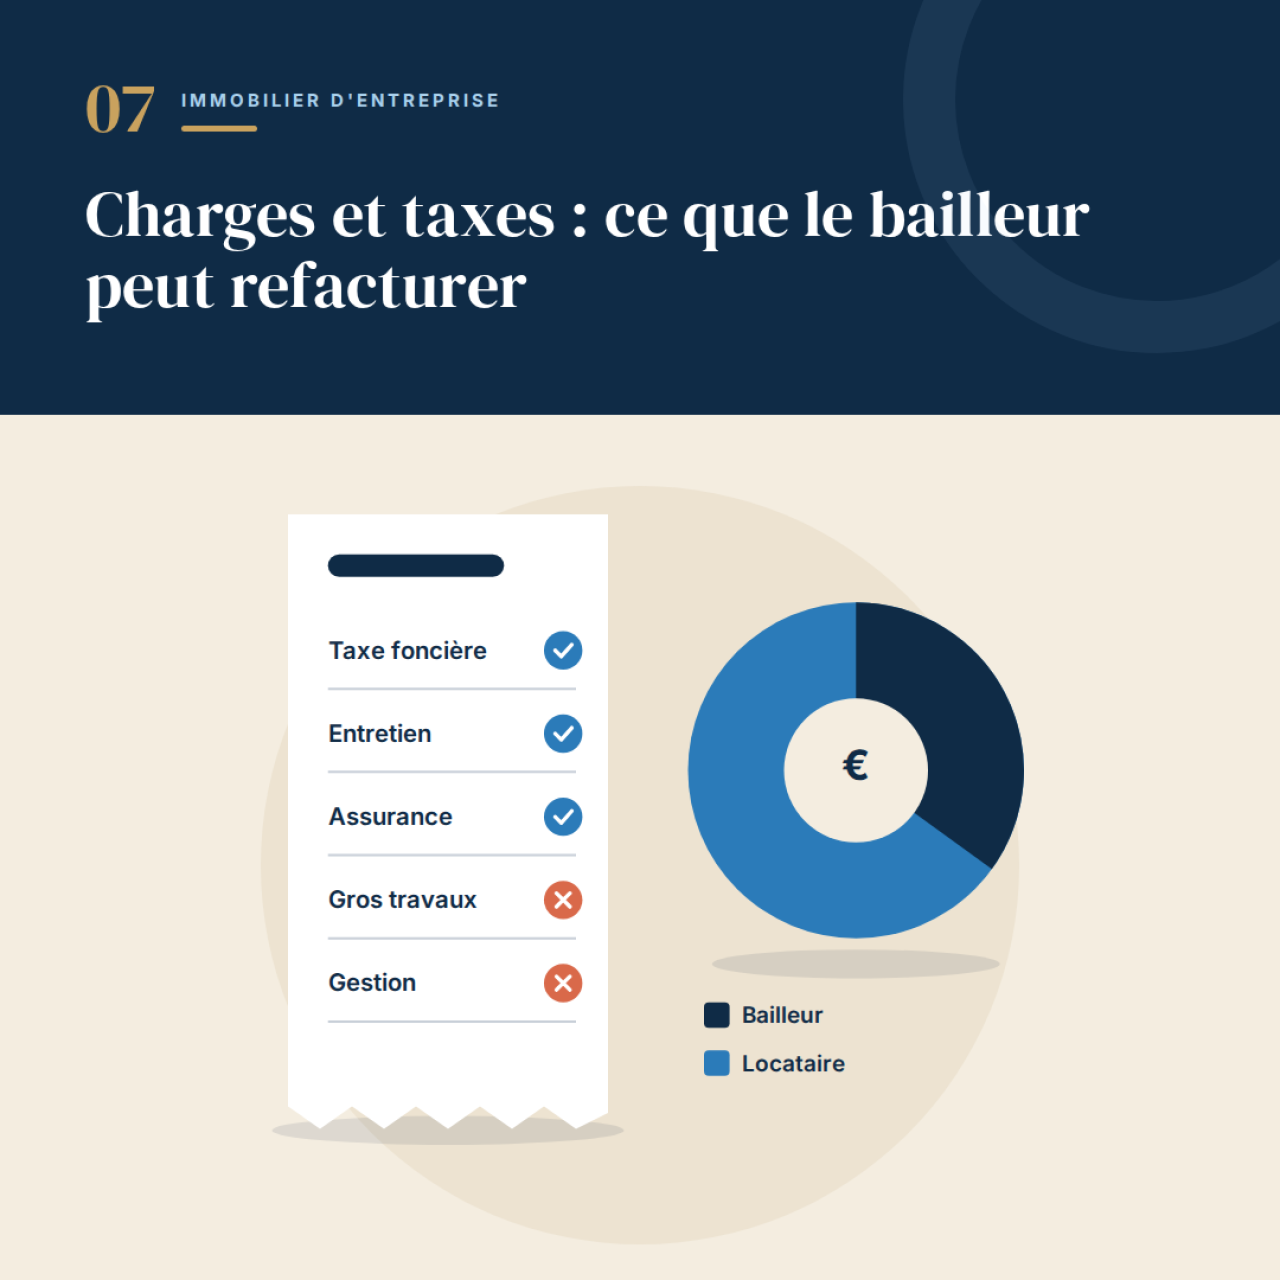
Partager sur :
Depuis la loi Pinel, la répartition des charges du bail commercial n'est plus totalement libre. L'article L.145-40-2 et l'article R.145-35 du Code de commerce fixent un cadre que tout bail doit respecter.
À la signature, le bail doit comporter un inventaire précis et limitatif des charges, impôts, taxes et redevances, avec leur répartition entre bailleur et locataire. Une catégorie qui n'y figure pas ne peut pas être refacturée.
Certaines dépenses ne peuvent jamais être mises à la charge du locataire. Ce sont d'abord les grosses réparations de l'article 606 du Code civil (murs porteurs, toiture, structure) et les honoraires qui s'y rattachent. S'y ajoutent les travaux liés à la vétusté ou à une mise en conformité lorsqu'ils relèvent de ces grosses réparations, les honoraires de gestion des loyers, et les charges correspondant aux locaux vacants ou consentis à d'autres locataires.
La taxe foncière, elle, reste refacturable si le bail le prévoit, tout comme la taxe d'enlèvement des ordures ménagères. La loi de simplification du 26 mai 2026 n'a finalement pas retenu l'interdiction un temps envisagée. Une proposition de loi de janvier 2026 évoque un plafonnement de la part refacturable : le sujet reste à surveiller.
En cours de bail, le bailleur doit adresser chaque année un état récapitulatif des charges, au plus tard le 30 septembre de l'année suivante. Il doit aussi communiquer un état prévisionnel des travaux pour les trois années à venir, avec leur budget, et un état des travaux réalisés sur les trois années précédentes.
Pour le locataire, ces documents sont des outils de contrôle. Pour le bailleur, leur absence fragilise la refacturation et nourrit les contentieux en fin de bail.
Autres actualités
voir
Depuis la loi Pinel de 2014, le locataire d'un local commercial bénéficie d'un droit de préférence lorsque le propriétaire vend les murs (article L.145-46-1 du Code de commerce). La loi du 26 mai 2026 ...
voir
Le bail commercial dure au moins neuf ans, mais le locataire n'est pas enfermé pour autant. Il dispose d'une faculté de sortie tous les trois ans : c'est le congé triennal, prévu par l'article L.145-4 ...
voir
Contrairement à une idée reçue, la location d'un local professionnel nu n'est pas soumise à la TVA par défaut. Elle en est exonérée (article 261 D du Code général des impôts). Le bailleur peut toutefo ...
